 Татьяна Петрова
Согласно новому отчету международной аналитической организации Global Energy Monitor, кризис в Ормузском проливе стал серьезным испытанием для энергетических планов Юго-Восточной Азии. Перебои в поставках и рост цен на сжиженный природный газ (СПГ) наглядно продемонстрировали уязвимость региона, вызванную растущей зависимостью от импортного топлива. Несмотря на очевидные риски, масштабные проекты по расширению инфраструктуры продолжают оставаться в стадии разработки, хотя их экономическая целесообразность сейчас подвергается жесточайшей проверке на прочность.
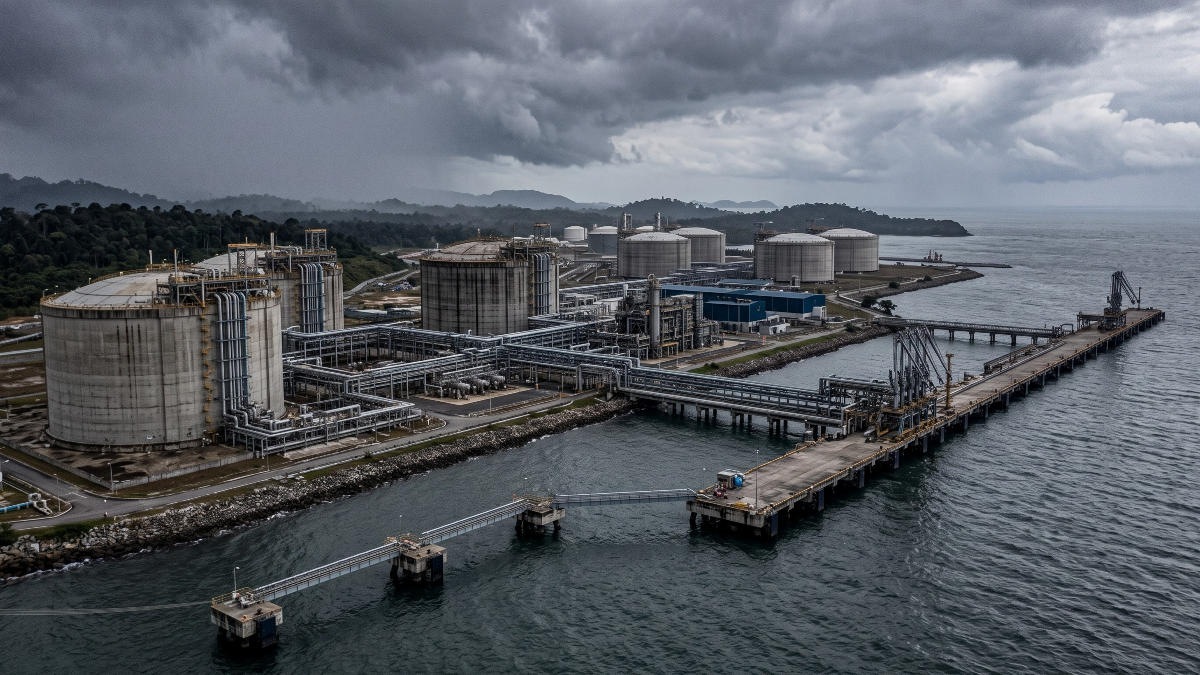
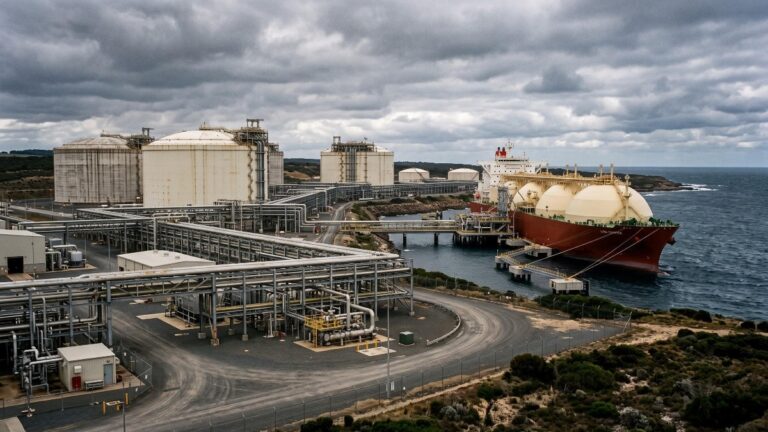
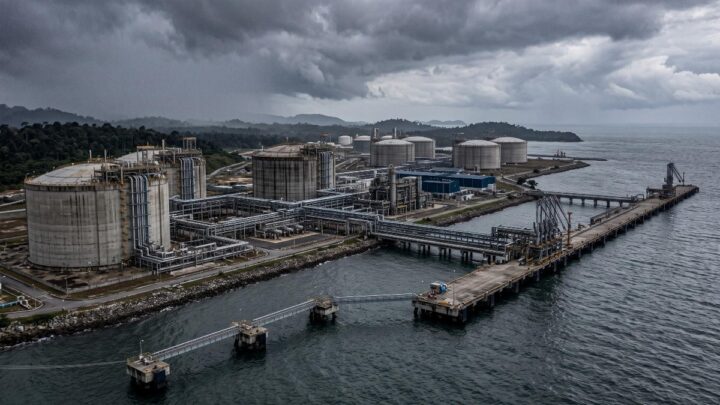
Масштабы запланированного газового строительства в макрорегионе остаются внушительными. В разработке находятся электростанции общей мощностью около 106 гигаватт, а также морские терминалы для импорта сжиженного природного газа пропускной способностью 70 миллионов тонн в год. Совокупный объем инвестиций в эти объекты оценивается примерно в 160 миллиардов долларов США. Примечательно, что плановые мощности по приему импортного газа выросли с 47 миллионов тонн в 2024 году до нынешних 70 миллионов тонн – и это происходит на фоне проблем с судоходством на Ближнем Востоке, которые уже привели к сокращению мирового предложения и скачку цен.
Нарушение логистики через Ормузский пролив в первую очередь ограничило экспорт катарского газа, на который традиционно приходилось около пятой части мирового рынка. До начала кризиса примерно треть газового импорта стран Юго-Восточной Азии поступала именно из ближневосточного региона, при этом рынки Сингапура и Таиланда критически зависели от прямых поставок из Катара. Сокращение доступных объемов привело к резкому подорожанию топлива. Во втором квартале 2026 года спотовые цены на азиатском рынке взлетели на 45 процентов по сравнению с аналогичным периодом прошлого года, что вынудило потребителей экономить энергию и переходить на альтернативные виды топлива.
Сложившаяся ситуация заставила некоторые государства пересмотреть свои энергетические стратегии. Таиланд официально обновил национальный план развития энергетики, взяв курс на снижение зависимости от импортного сырья и ускоренное внедрение альтернативных источников. Во Вьетнаме крупная местная корпорация предложила отказаться от строительства газовой электростанции мощностью 4,8 гигаватта – крупнейшей из запланированных в стране – в пользу проектов возобновляемой энергетики. В качестве главной причины такого решения был назван именно внешний конфликт и риск сохранения стабильно высоких цен на импортное топливо.
Однако реакция на кризис оказалась неравномерной и во многом зависела от внутренних условий конкретных стран. На Филиппинах, где проекты находились преимущественно на ранних стадиях согласования, разработка газовых электростанций общей мощностью более 11 гигаватт была отложена или полностью отменена. Малайзия, напротив, перевела в стадию активного строительства новые мощности на 4,2 гигаватта. Аналитики объясняют эту разницу тем, что малазийские проекты находились на более поздних стадиях реализации, а сама страна имеет доступ к существенным объемам собственной газовой добычи, что позволяет ей демпфировать удары от ценовых колебаний на международных рынках.
Эксперты отмечают, что собственная добыча может служить подушкой безопасности, но не является универсальным решением для всего Азиатского региона в краткосрочной перспективе. Разработка новых месторождений – процесс, занимающий долгие годы. Хотя в Юго-Восточной Азии ожидается запуск около двадцати новых газовых промыслов до 2035 года, включая масштабный индонезийский проект, большая часть этого нового газа пойдет лишь на компенсацию падающей добычи на старых истощающихся скважинах. Базовые прогнозы указывают на то, что общая внутренняя добыча будет неуклонно снижаться, оставляя государства в жесткой зависимости от импорта.
В конечном итоге масштабное строительство инфраструктуры в Юго-Восточной Азии по инерции продолжается, но фундаментальные предпосылки, на которых оно базировалось, оказались под угрозой. Кризис поставок убедительно показал, что простое наличие терминалов для приема топлива не гарантирует ни его физической доступности на рынке, ни приемлемой цены для конечного потребителя. То, насколько сильно эти суровые экономические реалии изменят долгосрочный энергетический ландшафт региона, станет понятно лишь спустя время, когда текущие сомнения инвесторов отразятся на итоговой статистике введенных в строй и отмененных мегапроектов.